Domain human-source.de kaufen?
Wir ziehen mit dem Projekt
human-source.de um.
Sind Sie am Kauf der Domain
human-source.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain human-source.de kaufen?
Wie berechnet man den Rückkaufswert einer Versicherungspolice? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird durch die Summe der eingezahlten Beiträge abzüglich der Kosten und Gebühren berechnet. Faktoren wie die Laufzeit der Police, die Höhe der Beiträge und die Art der Versicherung beeinflussen den Rückkaufswert einer Lebensversicherung. Auch die aktuellen Zinsen und die Performance der Kapitalanlagen des Versicherungsunternehmens können den Rückkaufswert beeinflussen. **
Welche Faktoren beeinflussen den Rückkaufswert einer Lebensversicherung? Und wie kann man den Rückkaufswert berechnen?
Die wichtigsten Faktoren, die den Rückkaufswert einer Lebensversicherung beeinflussen, sind die Laufzeit der Police, die Höhe der eingezahlten Beiträge und die aktuellen Zinsen. Um den Rückkaufswert zu berechnen, werden in der Regel die bisher eingezahlten Beiträge abzüglich der Kosten und Gebühren der Versicherungsgesellschaft berücksichtigt. Es gibt auch Online-Rechner, die dabei helfen können, den Rückkaufswert einer Lebensversicherung zu ermitteln. **
Ähnliche Suchbegriffe für Rückkaufswert
Top-Angebote
Produkte zum Begriff Rückkaufswert:
-
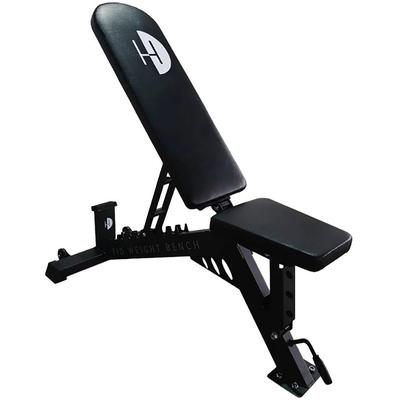
Hantelbank HALF HUMAN "Half Human FID Utility Hantelbank", schwarz, TrainingsbänkeHalf Human FID Utility Hantelbank – Vielseitiges Krafttraining für zuhause Die Half Human FID Utility Hantelbank ist dein perfekter Trainingspartner für ein komplettes Workout zuhause. Dank des FID-Designs (Flat, Incline, Decline) passt sie sich...369,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann der Rückkaufswert einer Versicherungspolice berechnet werden? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird in der Regel durch die Versicherungsgesellschaft berechnet und basiert auf den eingezahlten Beiträgen abzüglich der Kosten und Gebühren. Der Rückkaufswert einer Lebensversicherung wird unter anderem von der Laufzeit, dem Versicherungstyp, den eingezahlten Beiträgen und den aktuellen Zinsen beeinflusst. **
-
Was versteht man unter Rückkaufswert?
Was versteht man unter Rückkaufwert? Der Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft einem Versicherungsnehmer auszahlt, wenn dieser seine Police vor Ablauf der Vertragslaufzeit kündigt. Er setzt sich aus den eingezahlten Beiträgen abzüglich der Kosten und einer eventuellen Abschlussprovision zusammen. Der Rückkaufwert ist in der Regel niedriger als die Summe der eingezahlten Beiträge, da die Versicherungsgesellschaft auch Kosten für Verwaltung und Risikoabsicherung abzieht. Es ist wichtig, den Rückkaufwert einer Versicherungspolice zu kennen, bevor man eine vorzeitige Kündigung in Betracht zieht. **
-
Wann bekomme ich den Rückkaufswert?
Der Rückkaufswert wird normalerweise ausgezahlt, wenn du deine Police vor Ablauf kündigst. Die genaue Höhe des Rückkaufswerts hängt von verschiedenen Faktoren ab, wie z.B. der Laufzeit der Police, den eingezahlten Beiträgen und den bereits gezahlten Versicherungsleistungen. Es ist wichtig zu beachten, dass der Rückkaufswert in der Regel niedriger ist als die Summe der eingezahlten Beiträge, da auch Verwaltungskosten und Risikoprämien abgezogen werden. Bevor du deine Police kündigst, solltest du dich daher genau über die Höhe des Rückkaufswerts informieren. **
-
Was ist der garantierte Rückkaufswert?
Der garantierte Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft dem Versicherungsnehmer auszahlt, wenn er seine Police vorzeitig kündigt. Dieser Wert wird bei Vertragsabschluss festgelegt und basiert auf den eingezahlten Prämien abzüglich der Kosten und Gebühren. Er dient als Sicherheitsnetz für den Versicherungsnehmer, falls er die Police aus irgendeinem Grund vor Ablauf der Laufzeit kündigen muss. Es ist wichtig zu beachten, dass der garantierte Rückkaufwert in der Regel niedriger ist als der tatsächliche Barwert der Police, da die Versicherungsgesellschaft auch ihre Kosten decken muss. Es lohnt sich daher, vor Vertragsabschluss die genauen Bedingungen und Konditionen für den garantierten Rückkaufwert zu prüfen. **
Was bedeutet Rückkaufswert bei Risikolebensversicherung?
Der Rückkaufwert bei einer Risikolebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer erhalten kann, wenn er die Police vor Ablauf der Laufzeit kündigt. Dieser Wert wird durch die Beiträge und die bereits gezahlten Prämien abzüglich der Kosten und Gebühren der Versicherung berechnet. In der Regel ist der Rückkaufwert in den ersten Jahren der Police relativ niedrig, da die Kosten und Gebühren zu Beginn höher sind. Es ist wichtig zu beachten, dass der Rückkaufwert nicht mit der Todesfallleistung der Versicherung verwechselt werden sollte, da diese im Falle des Todes des Versicherten an die Begünstigten ausgezahlt wird. Es ist ratsam, sich vor der Kündigung einer Risikolebensversicherung über den Rückkaufwert und mögliche Konsequenzen zu informieren. **
Hat eine Risiko Lebensversicherung einen Rückkaufswert?
Hat eine Risiko Lebensversicherung einen Rückkaufwert? Nein, eine Risiko Lebensversicherung hat in der Regel keinen Rückkaufwert, da sie keinen Sparanteil enthält. Bei einer Risikolebensversicherung zahlt die Versicherungsgesellschaft im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus. Es handelt sich also um eine reine Risikoabsicherung ohne Kapitalaufbau. Im Gegensatz dazu haben Kapitallebensversicherungen oder Rentenversicherungen einen Rückkaufwert, da sie neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente beinhalten. **
Top-Angebote
Produkte zum Begriff Rückkaufswert:
-
Einsatzmglichkeiten Knstlicher Intelligenz in der Personalbeschaffung, Fachbücher von Anja KucherDas Fachbuch "Einsatzmöglichkeiten künstlicher Intelligenz in der Personalbeschaffung" von Anja Kucher bietet eine umfassende empirische Untersuchung zu den Anwendungen von KI in der Personalbeschaffung, speziell in der deutschen Bankenbranche. Es beleuchtet die Herausforderungen und Chancen, die sich aus der Integration von KI-Technologien in den Rekrutierungsprozess ergeben. Die Autorin analysiert aktuelle Trends und gibt praxisnahe Empfehlungen, um die Effizienz und Effektivität der Personalbeschaffung zu steigern. Dieses Buch richtet sich an Fachleute, Studierende und Interessierte, die sich mit den Auswirkungen der Digitalisierung auf die Personalwirtschaft auseinandersetzen möchten. Die fundierte Analyse und die klar strukturierten Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit modernen Rekrutierungsmethoden beschäftigen.52,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diskriminierungsfreie Personalrekrutierung im Rahmen des § 11 AGG, Fachbücher von Carolin BöskingBachelorarbeit aus dem Jahr 2014 im Fachbereich Jura - Zivilrecht / Arbeitsrecht, Note: 2,0, Hochschule Osnabrück, Sprache: Deutsch. Abstract: Die vorliegende Bachelorarbeit befasst sich mit der Personalrekrutierung im Rahmen von Stellenausschreibungen und der gleichzeitigen Beachtung des AGGs. Das Gesetz entstand durch die Umsetzung von europarechtlichen Antidiskriminierungsrichtlinien und wurde 2006 verabschiedet. Die Personalrekrutierung im engeren Sinne ist ein wichtiger betriebswirtschaftlicher Prozess eines Unternehmens, da mit diesem Vorgang ein essentieller Mitarbeiter gewonnen und mit dessen Unterstützung die Erreichung des Unternehmensziels bezweckt werden soll. Ziel eines betriebswirtschaftlichen Unternehmens ist es, den wirtschaftlichen Erfolg zu sichern, also Gewinne zu erzielen. Daher ist es von grosser Bedeutung, dass der Arbeitgeber den für sich am besten geeigneten Bewerber auswählt. Dies erfordert eine strukturierte Vorgehensweise, welche im Folgenden kurz dargestellt wird: 1. Zunächst wird eine Personalbedarfsermittlung angefertigt (wann und wo wie viele Mitarbeiter benötigt werden). 2. Daraufhin wird ein Anforderungsprofil erstellt (welche Kenntnisse und Fähigkeiten für die freie Stelle mitgebracht werden müssen). 3. Verschiedene Beschaffungswege für die Veröffentlichung der Stellenanzeige werden ermittelt (Online- oder Printmedien je nach Zielgruppe). 4. Im Anschluss wird die freie Stelle veröffentlicht. 5. Nach Eingang der Bewerbungsunterlagen wird eine Bewerbervorauswahl stattfinden. 6. Wunschkandidaten werden für ein Vorstellungsgespräch, Assessment-Center oder Einstellungstest eingeladen. 7. Nach gründlicher Auswahl wird mit dem am besten geeigneten Bewerber ein Arbeitsvertrag geschlossen. 8. Eventuelle Kontrollphase im Rahmen einer Evaluierung (dient der Bewertung der vorherigen und der Verbesserung der zukünftigen Personalbeschaffung). Dieser Personalbeschaffungsweg stellte bis vor kurzem kaum grundlegende juristische Anforderungen dar. Mit Inkraft.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Rückkaufswert einer Versicherungspolice? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird durch die Summe der eingezahlten Beiträge abzüglich der Kosten und Gebühren berechnet. Faktoren wie die Laufzeit der Police, die Höhe der Beiträge und die Art der Versicherung beeinflussen den Rückkaufswert einer Lebensversicherung. Auch die aktuellen Zinsen und die Performance der Kapitalanlagen des Versicherungsunternehmens können den Rückkaufswert beeinflussen. **
-
Welche Faktoren beeinflussen den Rückkaufswert einer Lebensversicherung? Und wie kann man den Rückkaufswert berechnen?
Die wichtigsten Faktoren, die den Rückkaufswert einer Lebensversicherung beeinflussen, sind die Laufzeit der Police, die Höhe der eingezahlten Beiträge und die aktuellen Zinsen. Um den Rückkaufswert zu berechnen, werden in der Regel die bisher eingezahlten Beiträge abzüglich der Kosten und Gebühren der Versicherungsgesellschaft berücksichtigt. Es gibt auch Online-Rechner, die dabei helfen können, den Rückkaufswert einer Lebensversicherung zu ermitteln. **
-
Wie kann der Rückkaufswert einer Versicherungspolice berechnet werden? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird in der Regel durch die Versicherungsgesellschaft berechnet und basiert auf den eingezahlten Beiträgen abzüglich der Kosten und Gebühren. Der Rückkaufswert einer Lebensversicherung wird unter anderem von der Laufzeit, dem Versicherungstyp, den eingezahlten Beiträgen und den aktuellen Zinsen beeinflusst. **
-
Was versteht man unter Rückkaufswert?
Was versteht man unter Rückkaufwert? Der Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft einem Versicherungsnehmer auszahlt, wenn dieser seine Police vor Ablauf der Vertragslaufzeit kündigt. Er setzt sich aus den eingezahlten Beiträgen abzüglich der Kosten und einer eventuellen Abschlussprovision zusammen. Der Rückkaufwert ist in der Regel niedriger als die Summe der eingezahlten Beiträge, da die Versicherungsgesellschaft auch Kosten für Verwaltung und Risikoabsicherung abzieht. Es ist wichtig, den Rückkaufwert einer Versicherungspolice zu kennen, bevor man eine vorzeitige Kündigung in Betracht zieht. **
Ähnliche Suchbegriffe für Rückkaufswert
-
Hantelbank HALF HUMAN "Half Human FID Utility Hantelbank", schwarz, TrainingsbänkeHalf Human FID Utility Hantelbank – Vielseitiges Krafttraining für zuhause Die Half Human FID Utility Hantelbank ist dein perfekter Trainingspartner für ein komplettes Workout zuhause. Dank des FID-Designs (Flat, Incline, Decline) passt sie sich...369,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Wann bekomme ich den Rückkaufswert?
Der Rückkaufswert wird normalerweise ausgezahlt, wenn du deine Police vor Ablauf kündigst. Die genaue Höhe des Rückkaufswerts hängt von verschiedenen Faktoren ab, wie z.B. der Laufzeit der Police, den eingezahlten Beiträgen und den bereits gezahlten Versicherungsleistungen. Es ist wichtig zu beachten, dass der Rückkaufswert in der Regel niedriger ist als die Summe der eingezahlten Beiträge, da auch Verwaltungskosten und Risikoprämien abgezogen werden. Bevor du deine Police kündigst, solltest du dich daher genau über die Höhe des Rückkaufswerts informieren. **
-
Was ist der garantierte Rückkaufswert?
Der garantierte Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft dem Versicherungsnehmer auszahlt, wenn er seine Police vorzeitig kündigt. Dieser Wert wird bei Vertragsabschluss festgelegt und basiert auf den eingezahlten Prämien abzüglich der Kosten und Gebühren. Er dient als Sicherheitsnetz für den Versicherungsnehmer, falls er die Police aus irgendeinem Grund vor Ablauf der Laufzeit kündigen muss. Es ist wichtig zu beachten, dass der garantierte Rückkaufwert in der Regel niedriger ist als der tatsächliche Barwert der Police, da die Versicherungsgesellschaft auch ihre Kosten decken muss. Es lohnt sich daher, vor Vertragsabschluss die genauen Bedingungen und Konditionen für den garantierten Rückkaufwert zu prüfen. **
-
Was bedeutet Rückkaufswert bei Risikolebensversicherung?
Der Rückkaufwert bei einer Risikolebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer erhalten kann, wenn er die Police vor Ablauf der Laufzeit kündigt. Dieser Wert wird durch die Beiträge und die bereits gezahlten Prämien abzüglich der Kosten und Gebühren der Versicherung berechnet. In der Regel ist der Rückkaufwert in den ersten Jahren der Police relativ niedrig, da die Kosten und Gebühren zu Beginn höher sind. Es ist wichtig zu beachten, dass der Rückkaufwert nicht mit der Todesfallleistung der Versicherung verwechselt werden sollte, da diese im Falle des Todes des Versicherten an die Begünstigten ausgezahlt wird. Es ist ratsam, sich vor der Kündigung einer Risikolebensversicherung über den Rückkaufwert und mögliche Konsequenzen zu informieren. **
-
Hat eine Risiko Lebensversicherung einen Rückkaufswert?
Hat eine Risiko Lebensversicherung einen Rückkaufwert? Nein, eine Risiko Lebensversicherung hat in der Regel keinen Rückkaufwert, da sie keinen Sparanteil enthält. Bei einer Risikolebensversicherung zahlt die Versicherungsgesellschaft im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus. Es handelt sich also um eine reine Risikoabsicherung ohne Kapitalaufbau. Im Gegensatz dazu haben Kapitallebensversicherungen oder Rentenversicherungen einen Rückkaufwert, da sie neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente beinhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.